Pilih Jenjang Pendidikan
Silahkan pilih jenjang pendidikan untuk memulai pendaftaran
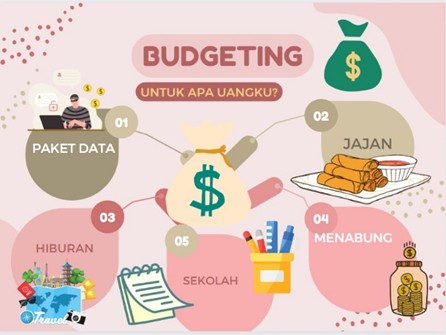
Kemampuan mengelola uang merupakan keterampilan hidup yang dapat mulai dipelajari sejak usia sekolah. Siswa yang terbiasa memahami nilai uang, membedakan kebutuhan dan keinginan, serta merencanakan pengeluaran akan memiliki bekal untuk mengambil keputusan keuangan secara lebih bijak ketika dewasa.
Dalam kehidupan sehari-hari, siswa mulai berhadapan dengan berbagai pilihan penggunaan uang. Mereka mungkin menerima uang saku, membeli makanan di sekolah, menyisihkan uang untuk keperluan tertentu, atau tertarik membeli barang yang sedang populer di kalangan teman sebaya. Tanpa pemahaman yang cukup, uang dapat habis untuk pengeluaran sesaat sehingga kebutuhan yang lebih penting justru terlupakan.
Pendidikan keuangan bagi siswa SMP dan SMA bukan berarti mendorong anak memikirkan uang secara berlebihan. Tujuannya adalah mengenalkan tanggung jawab, perencanaan, dan kebiasaan mengambil keputusan berdasarkan pertimbangan yang masuk akal. Keterampilan ini dapat dikembangkan melalui contoh sederhana di rumah maupun pengalaman belajar yang relevan di sekolah.
Langkah awal dalam belajar mengelola uang adalah memahami perbedaan kebutuhan dan keinginan. Kebutuhan merupakan sesuatu yang diperlukan untuk menunjang kehidupan atau kegiatan sehari-hari, sedangkan keinginan berkaitan dengan hal yang ingin dimiliki meskipun belum tentu harus segera dipenuhi.
Bagi siswa, kebutuhan dapat mencakup alat tulis, perlengkapan sekolah, transportasi, atau makanan. Sementara itu, membeli aksesori tambahan, mengikuti tren barang tertentu, atau mengganti barang yang masih berfungsi dengan model terbaru dapat termasuk keinginan.
Perbedaan tersebut tidak berarti siswa dilarang membeli sesuatu yang disukai. Mereka perlu belajar menentukan prioritas dan memahami konsekuensi dari setiap pilihan. Jika uang saku digunakan untuk membeli barang yang tidak direncanakan, misalnya, siswa mungkin perlu menunda pembelian perlengkapan lain.
Orang tua dapat membantu anak melalui percakapan sederhana sebelum berbelanja. Pertanyaan seperti “Apakah barang ini memang diperlukan sekarang?” atau “Apakah masih ada kebutuhan lain yang perlu dipenuhi?” dapat melatih anak mempertimbangkan keputusan tanpa merasa selalu dilarang.
Kemampuan membedakan kebutuhan dan keinginan akan semakin penting ketika siswa mulai memiliki tanggung jawab keuangan yang lebih besar.
Anggaran merupakan rencana penggunaan uang berdasarkan jumlah yang tersedia dan kebutuhan yang perlu dipenuhi. Bagi siswa, anggaran tidak harus dibuat menggunakan aplikasi atau tabel yang rumit. Catatan sederhana sudah dapat menjadi langkah awal untuk memahami ke mana uang digunakan.
Misalnya, siswa menerima uang saku mingguan sebesar Rp100.000. Ia dapat merencanakan sebagian untuk kebutuhan makan atau transportasi, sebagian untuk keperluan sekolah, dan sebagian lagi untuk ditabung. Pembagian tersebut perlu disesuaikan dengan kondisi masing-masing siswa karena kebutuhan setiap anak tidak sama.
Hal yang terpenting bukan menetapkan persentase yang harus diikuti semua orang, melainkan memastikan bahwa pengeluaran direncanakan sesuai kemampuan. Siswa juga perlu memahami bahwa anggaran dapat disesuaikan apabila terdapat kebutuhan yang berubah.
Kebiasaan mencatat pengeluaran membantu siswa melihat pola penggunaan uang. Mereka mungkin baru menyadari bahwa pembelian kecil yang dilakukan berulang kali ternyata menghabiskan bagian cukup besar dari uang saku.
Dengan mengevaluasi catatan tersebut, siswa dapat menentukan kebiasaan mana yang ingin dipertahankan dan pengeluaran mana yang perlu dikurangi. Proses ini melatih kedisiplinan sekaligus kemampuan mengambil keputusan berdasarkan informasi.
Menabung dapat menjadi cara sederhana untuk melatih kesabaran dan perencanaan. Ketika siswa memiliki tujuan tertentu, mereka belajar bahwa tidak semua keinginan harus dipenuhi saat itu juga.
Tujuan menabung dapat disesuaikan dengan usia dan kemampuan, misalnya membeli buku, perlengkapan hobi, atau mempersiapkan kebutuhan sekolah berikutnya. Target yang jelas membantu siswa memahami alasan di balik kebiasaan menyisihkan uang.
Sebagai contoh, seorang siswa ingin membeli buku seharga Rp60.000 dalam waktu enam minggu. Jika ia mampu menyisihkan Rp10.000 setiap minggu, target tersebut dapat tercapai tanpa harus mengumpulkan seluruh uang sekaligus. Contoh ini tentu perlu disesuaikan dengan jumlah uang saku dan kebutuhan pokok siswa.
Orang tua dapat mendukung dengan membantu anak menentukan target yang realistis. Apabila target terlalu besar dibandingkan kemampuan menabungnya, anak mungkin merasa kesulitan mempertahankan kebiasaan tersebut.
Siswa juga perlu memahami bahwa tabungan bukan sekadar uang yang tidak digunakan. Tabungan memiliki tujuan, baik untuk kebutuhan yang telah direncanakan maupun sebagai persiapan ketika muncul kebutuhan tidak terduga.
Keputusan keuangan siswa tidak selalu dipengaruhi kebutuhan pribadi. Lingkungan pertemanan, iklan, dan media sosial dapat membentuk keinginan untuk membeli barang tertentu.
Ketika banyak teman menggunakan produk yang sama, siswa mungkin merasa perlu memilikinya agar tidak dianggap berbeda. Konten promosi juga dapat membuat suatu barang terlihat sangat menarik, terutama jika disertai potongan harga atau klaim bahwa produk tersebut sedang populer.
Dalam situasi seperti ini, siswa perlu belajar memberi jeda sebelum membeli. Mereka dapat membandingkan harga, memeriksa manfaat barang, mempertimbangkan kemampuan keuangan, dan mencari tahu apakah produk tersebut benar-benar diperlukan.
Kebiasaan ini bukan berarti siswa harus menghindari semua tren. Mereka cukup memahami bahwa keputusan membeli sebaiknya tidak semata-mata didasarkan pada tekanan sosial atau rasa takut tertinggal dari orang lain.
Kemampuan menilai informasi juga penting ketika berhadapan dengan promosi digital. Siswa perlu berhati-hati terhadap penawaran yang meminta data pribadi, menjanjikan keuntungan tidak masuk akal, atau mendesak konsumen melakukan pembayaran dengan cepat.
Seiring berkembangnya teknologi, transaksi keuangan semakin mudah dilakukan melalui dompet digital, transfer, dan berbagai layanan pembayaran elektronik. Siswa yang mulai mengenal metode tersebut perlu memahami bahwa kemudahan transaksi tetap membutuhkan tanggung jawab.
Salah satu hal yang perlu dipahami adalah perbedaan antara saldo digital dan uang yang dapat dibelanjakan tanpa batas. Setiap transaksi tetap mengurangi dana yang tersedia, meskipun pembayaran dilakukan hanya dengan beberapa sentuhan pada perangkat.
Siswa juga perlu menjaga kerahasiaan PIN, kata sandi, dan kode verifikasi. Informasi tersebut tidak boleh dibagikan kepada teman atau orang yang mengaku sebagai petugas layanan. Jika menemukan pesan mencurigakan atau permintaan transfer yang tidak jelas, siswa sebaiknya berhenti dan berkonsultasi dengan orang tua atau orang dewasa tepercaya.
Pembelajaran keuangan digital juga dapat mencakup kebiasaan memeriksa jumlah pembayaran, nama penerima, serta bukti transaksi sebelum dan sesudah melakukan pembayaran.
Orang tua dapat memberikan pendampingan sesuai usia anak dan ketentuan layanan yang digunakan. Tujuannya bukan hanya membuat siswa mampu menggunakan teknologi, tetapi juga membantu mereka memahami risiko dan menjaga keamanan keuangan pribadi.
Sekolah dapat menjadi lingkungan yang mendukung siswa memahami konsep keuangan melalui pembelajaran dan kegiatan sehari-hari. Materi matematika, misalnya, dapat digunakan untuk mempelajari persentase, perbandingan harga, perhitungan diskon, dan penyusunan anggaran sederhana.
Dalam tugas kelompok, siswa juga dapat berlatih membuat rencana biaya untuk suatu kegiatan. Mereka perlu menentukan kebutuhan, memperkirakan pengeluaran, membandingkan alternatif, dan memastikan rencana sesuai dengan dana yang tersedia.
Kegiatan tersebut menghubungkan konsep akademik dengan situasi nyata. Siswa tidak hanya menghitung angka, tetapi juga belajar membuat keputusan berdasarkan batasan dan tujuan tertentu.
Bagi orang tua yang mempertimbangkan SMP dan SMA Al Ma’soem Bandung, pengembangan keterampilan hidup seperti perencanaan, kemandirian, dan tanggung jawab dapat menjadi salah satu aspek yang diperhatikan. Untuk mengetahui apakah tersedia program khusus literasi keuangan atau kegiatan terkait pada masing-masing jenjang, orang tua dapat meminta informasi langsung kepada pihak sekolah.
Di rumah, pembiasaan dapat diperkuat melalui pemberian tanggung jawab yang sesuai usia. Anak dapat diajak merencanakan penggunaan uang saku, mengevaluasi pengeluaran, dan mendiskusikan keputusan pembelian tanpa harus merasa takut ketika melakukan kesalahan.
Literasi keuangan bukan hanya tentang kemampuan menghitung uang atau menabung dalam jumlah besar. Keterampilan ini juga berkaitan dengan kedisiplinan, kesabaran, kemampuan menentukan prioritas, dan kesediaan bertanggung jawab atas pilihan sendiri.
Siswa tidak harus langsung mahir mengatur seluruh pengeluarannya. Mereka dapat memulai dengan mencatat uang masuk dan keluar, menyisihkan tabungan sesuai kemampuan, serta mempertimbangkan kebutuhan sebelum membeli barang.
Ketika kebiasaan tersebut dilatih secara konsisten, siswa memiliki kesempatan untuk memahami hubungan antara keputusan hari ini dan kondisi keuangan di masa mendatang. Pengalaman sederhana selama masa sekolah dapat menjadi fondasi untuk menghadapi tanggung jawab yang lebih besar ketika melanjutkan pendidikan, memasuki dunia kerja, dan menjalani kehidupan mandiri.

